

深物业澜湖时代首付与月供怎么测算更贴近家庭预算
深物业澜湖时代首付与月供怎么测算更贴近家庭预算
先看家庭使用场景,再定首付上限
看深物业澜湖时代这类楼盘,预算不能只盯着“能不能付得起首付”,更要看买入后会不会挤压家庭日常开支。真正贴近预算的算法,是先把通勤、孩子接送、老人同住、装修入住时间这些使用场景列出来,再倒推房源面积、总价区间和首付承受线。只要家庭每月现金流偏紧,月供一旦超过稳定收入的合理比例,后续就容易在装修、家具家电、物业费和应急支出上被动。
适合先做这一步的人,通常是准备首次置业、改善居住,或者需要兼顾贷款与家庭储蓄安全垫的购房者。现场看房时,除了户型图,还要把通勤时间、停车条件、楼下商业和日常买菜半径一起记下来,因为这些因素会直接影响后期用车成本和时间成本。若项目周边需要依赖自驾,油费、停车费、车辆折旧都应纳入家庭月度支出,而不只是房贷本身。
首付怎么测算,才不会被认购阶段的数字带偏
首付测算要以官方公示和合同附件为准,不要只听销售口径。先确认该项目的付款方式、认购金抵扣规则、商业贷款首付比例要求,以及是否存在分期付款、优惠折扣或额外费用。不同城市、不同银行、不同贷款政策都会影响首付比例,合同里写明的付款节点才是最终依据。
- 建议一:先核对认购书、补充协议和商品房买卖合同中的付款节点。适用情况是准备交定金或签约的人;核验方法是逐条确认“首付款金额、支付时间、逾期责任、退款条件”。
- 建议二:把首付之外的税费、维修资金、贷款相关费用单独列出。适用情况是预算卡得较紧的家庭;核验方法是向售楼处索取费用清单,并与合同附件、当地缴费通知交叉比对。
- 建议三:预留至少一笔家庭应急资金,不要把可动用现金全部压在首付里。适用情况是收入波动较大、家里有老人孩子支出的人群;核验方法是按家庭固定支出倒推安全余额,而不是按“凑够首付”来定。
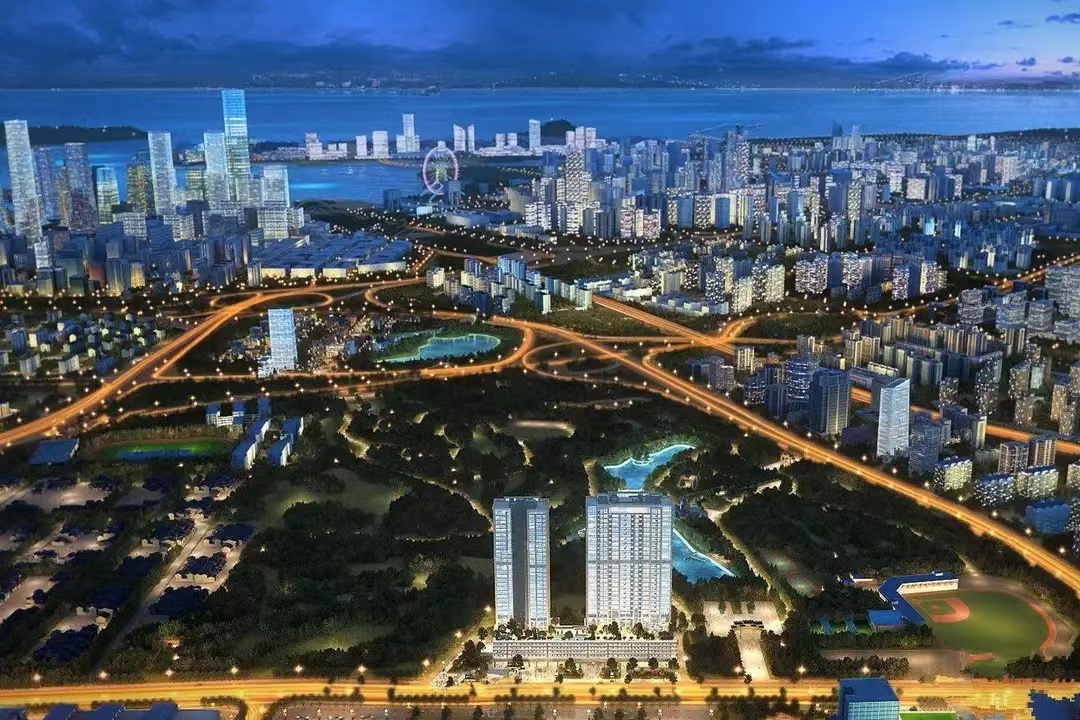
如果深物业澜湖时代的房源是按不同楼层、朝向或户型形成价格差异,首付也要跟着总价变化重新计算,不要用低价房源的首付去套高价房源。更稳妥的做法,是把可接受总价区间先锁定,再反推首付额度,而不是先决定“最多能借多少”。
月供测算不能只看等额本息,还要看家庭现金流
月供是否合适,关键不在“每月数字看起来不大”,而在于它和工资发放节奏、奖金稳定性、育儿支出、车贷和其他负债是否冲突。等额本息和等额本金的月供曲线不同,前者前期压力较均衡,后者前期还款更高,适合现金流更强的人群。若家庭收入以固定工资为主,月供最好留出明显余量,避免一遇到收入波动就影响日常开支。

现场沟通时,除了问贷款年限、利率执行方式、是否支持公积金或组合贷款,还要问清提前还款是否有违约金、审批未通过怎么处理、放款延迟会不会影响交房节点。贷款合同、银行面签材料和售楼处口径不一致时,以银行审批和正式合同为准,口头承诺不能替代书面条款。
- 建议四:用“月供+物业费+车位费+水电燃气+通勤费”一起算月度支出。适用情况是打算长期自住的人;核验方法是把物业服务说明、车位租售规则和周边出行成本逐项写进家庭预算表。
- 建议五:核对利率重定价周期和还款方式。适用情况是计划长期持有的人;核验方法是查看银行贷款合同中的利率条款、调整时间和计息方式,避免只看首月月供。
合同、交付和物业条款,决定后期花销是否超预期
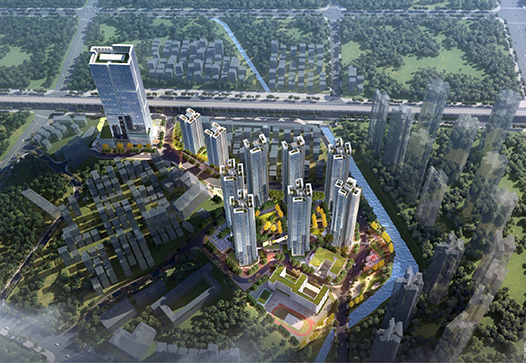
很多家庭预算超支,不是买房那天算错了,而是交付后才发现装修标准、墙体、门窗、排水、保温、收纳和公共区域维护都需要额外投入。深物业澜湖时代如果属于期房或准现房,建议重点核验交付标准附件、样板间说明、工程进度公示和材料品牌清单,避免把展示效果当成交付效果。
合同里需要问得更细:是否精装交付,哪些部分属于合同约定,哪些属于示意;延期交付如何赔付;公共区域和设备设施的移交标准是什么;物业服务费怎么计费、怎么调整、包含哪些服务。若物业服务约定不清,后期会直接影响保洁、安防、维修响应和公共区域维护成本,这些都属于长期持有成本的一部分。
验房时还要关注门窗密封、墙地面空鼓、给排水、强弱电点位、厨卫防水、阳台排水、噪音和采光。适合细查的人群,是打算尽快入住、对装修返工成本敏感的家庭;核验方法是带着验房单、尺子和拍照记录逐项确认,并保留整改回复。
更贴近家庭预算的做法,是把买房当成一笔长期账
判断深物业澜湖时代是否适合,不宜只看总价是否够得上,而要看这套房是否能在通勤、居住舒适度和长期支出之间取得平衡。家庭若更重视日常使用,就应优先核验户型动线、停车、物业服务、周边配套和未来装修成本;如果更重视现金流安全,就应把首付和月供压在更稳妥的范围内,给孩子教育、老人医疗和家庭储蓄留出空间。
更实用的下一步,是带着三份材料去现场:家庭收支表、银行预审材料、项目公开资料。现场重点问清付款节点、贷款条件、交付标准、物业收费和违约条款,再把房源总价、首付、月供和后续养房成本一起列成表。这样测算出来的数字,才更接近家庭预算,也更接近真实居住后的支出节奏。
TAG标签: 深圳博誉府楼盘 | 云珑府楼盘 | 星河星悦云邸楼盘 | 深圳招商雍云府楼盘 | 深圳鸿荣源尚云楼盘 | 壹湾府楼盘 | 深圳合正观澜汇楼盘 | 锦顺名居楼盘 | 保利招商龙誉楼盘 | 深圳和奕府楼盘 | 合正观澜汇楼盘 | 合正檀悦府楼盘 | 恒壹四季华府楼盘 | 和奕府楼盘 | 珑悦里楼盘 | 深圳保利招商龙誉楼盘 | 柏奕府楼盘 | 深圳锦顺名居楼盘 | 超核楼盘 | 鸿荣源尚云楼盘 | 深圳恒壹四季华府楼盘 | 深圳合正檀悦府楼盘 | 天湖岛楼盘 | 紫芸府楼盘 | 万科启城楼盘 | 龙岸君粼楼盘 | 深圳超核楼盘 | 深圳紫芸府楼盘 |